理财市场风云变幻:银行理财产品对比分析
在当今经济快速发展的时代,理财逐渐成为普通家庭关注的热点话题。作为理财的重要渠道之一,各类银行理财产品凭借其稳健性和灵活性备受青睐。那么,在琳琅满目的产品中应如何抉择?本文将通过比较不同银行的理财产品,帮助您更加清晰地认识和选择适合自己的理财产品。
银行理财产品的基本情况
银行理财通常指的是商业银行发行的各种理财计划或理财产品,它们根据风险和收益的不同分为低风险、中等风险和高风险几类。其中,低风险产品主要包括定期存款与结构性存款;而高风险产品则多为混合型基金或股票基金。
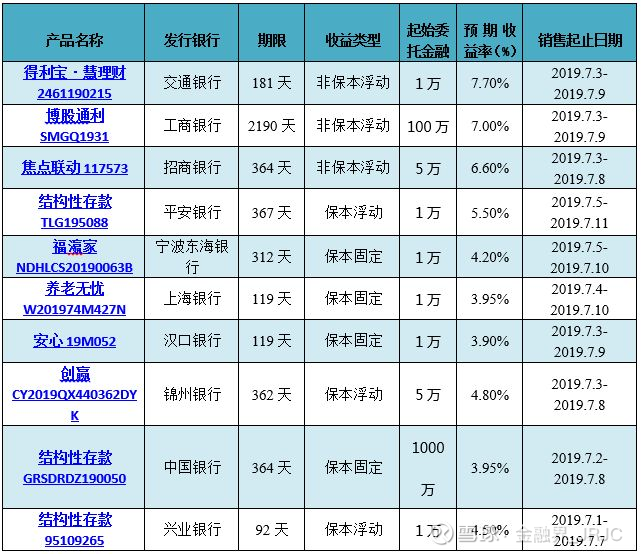
收益对比
以某段时间的数据为例,不同银行的理财产品收益率存在明显差异。比如,近期市场上两款较为热门的产品A和B,同样投资3万元人民币一年后,产品A预期年化收益率大约为4%,而产品B则提供5.2%的预期年化利率。虽然在某些情况下高收益产品可能会带来一定风险,但也不乏投资者愿意承担一定的风险来寻求更优的回报。
风险对比
银行理财产品一般具有较低的风险水平,这是因为它们大多投资于经过严格筛选与管理的基础资产上,包括国债、债券等固定收益类产品以及少量股票或基金。以产品C和D为例,在历史数据中我们可以看到,尽管两者预期年化收益率均在4%-5%之间波动,但当市场出现较大波动时,如股市大幅震荡或者突发性金融事件发生后,某些高风险类型的理财产品会面临赎回困难问题。
期限与流动性对比
银行理财产品的期限多样,通常从一个月到数年不等。以产品E和F为例,产品E为1个月滚动型短期理财计划,而产品F则是3年的封闭期长期投资方案。流动性方面,短期型理财产品往往更灵活便捷,投资者可根据需求随时进行操作;相比之下,长期型产品在需要资金时通常较为困难。
服务体验对比
除了产品本身外,投资者还应关注各银行提供的客户服务及管理能力等因素。部分银行可能拥有更为高效稳定的后台系统与专业的团队支持,从而为客户提供更便捷的服务体验。例如,G银行以其卓越的投资顾问团队深受用户好评;而H银行则通过优化线上服务平台,让客户能够在线轻松完成一系列操作。
结语
综上所述,在面对众多理财产品时,我们需要综合考虑收益、风险及期限等因素,并结合自身实际情况做出最合适的选择。希望本文能为您提供一些有用的参考信息以及帮助您更好地应对纷繁复杂的市场环境,实现财富增值的目标。